Kredyt oparty o WIBOR.
Czy można go podważyć?
Sprawy dotyczące kredytów złotowych opartych o WIBOR to obszar nowy i prawnie niepewny. Orzecznictwo dopiero się kształtuje i jest niejednolite, a najnowszy wyrok Trybunału Sprawiedliwości UE jest w tej materii zniuansowany: w jednym istotnym punkcie sprzyja konsumentom, w innym bankom. Duże znaczenie ma data zawarcia umowy. Możliwa jest indywidualna analiza umowy, ale bez obietnicy rozstrzygnięcia.
Nie mówię, że „WIBOR to drugie franki”. Nie ma dziś pewnej drogi do wygranej, jest rzetelna analiza i uczciwa ocena szans.
Na czym polega spór o WIBOR.
Zarzuty wobec kredytów opartych o WIBOR dotyczą przede wszystkim sposobu ustalania zmiennego oprocentowania oraz zakresu obowiązków informacyjnych banku przy zawieraniu umowy. Chodzi o to, czy konsument otrzymał rzetelną informację pozwalającą zrozumieć, jak liczone jest oprocentowanie, i realnie ocenić ryzyko związane z jego zmiennością.
W odróżnieniu od spraw frankowych nie ma tu jeszcze ugruntowanej, korzystnej dla konsumentów linii orzeczniczej. Część sądów dopatruje się podstaw do kwestionowania takich klauzul, przede wszystkim ze względu na deficyt informacyjny przy zawieraniu umowy, część natomiast wskazuje, że WIBOR jest tworzony przez podmiot trzeci i bank nie kształtuje go jednostronnie.
Umowy sprzed 2018 roku – czym się różnią.
Datą graniczną dla umów opartych o WIBOR jest 2018 rok. Unijne rozporządzenie w sprawie wskaźników referencyjnych (rozporządzenie 2016/1011, tzw. BMR) jest stosowane co do zasady od 1 stycznia 2018 r. Dopiero od tego momentu WIBOR funkcjonuje jako nadzorowany wskaźnik referencyjny, którego opracowywanie podlega ustawowym wymogom co do metodologii, danych wejściowych, kontroli nadużyć oraz zarządzania konfliktem interesów.
Wcześniej było inaczej. Przed 2018 rokiem WIBOR był ustalany w ramach porozumienia środowiska bankowego, na podstawie deklaracji banków (kwotowań), a nie rzeczywistych transakcji, i bez państwowego nadzoru oraz bez tych ustawowych zabezpieczeń, które reżim BMR wprowadził dopiero później. Dla umów z tego okresu oznacza to, że oprocentowanie opierało się na wskaźniku ustalanym w warunkach, jakich dzisiejsze przepisy by nie akceptowały. To właśnie dlatego data zawarcia umowy bywa dla oceny sprawy kluczowa.
1 stycznia 2018 r.: od tego dnia stosuje się reżim BMR. Umowy wcześniejsze ocenia się w innym stanie prawnym.
Co orzekł Trybunał Sprawiedliwości UE, a czego nie przesądził.
Najnowszy wyrok Trybunału Sprawiedliwości UE z 12 lutego 2026 r. (C-471/24) nie jest jednoznaczny.
Korzystnie dla konsumentów Trybunał przesądził, że klauzule zmiennego oprocentowania oparte o WIBOR w ogóle podlegają sądowej kontroli pod kątem uczciwości. Odrzucił tym samym główną linię obrony banków, zgodnie z którą WIBOR miałby być spod takiej kontroli wyłączony. Potwierdził też standard przejrzystości: bank powinien umożliwić konsumentowi zrozumienie, jak w praktyce działa mechanizm ustalania oprocentowania, i oszacowanie jego istotnych konsekwencji ekonomicznych.
Mniej korzystnie Trybunał wskazał, że tam, gdzie WIBOR jest już wskaźnikiem referencyjnym w rozumieniu rozporządzenia BMR, wymóg przejrzystości nie nakłada na bank szczególnych obowiązków co do samej metodologii wskaźnika, a szczególne cechy wskaźnika, w tym oparcie go na danych niekoniecznie odpowiadających rzeczywistym transakcjom oraz udział samego banku w gronie podmiotów przekazujących te dane, nie czynią klauzuli nieuczciwą, o ile wskaźnik można było uznać za zgodny z BMR w chwili zawarcia umowy.
Rzecz w tym, że oba te korzystne dla banków wnioski są wprost powiązane z istnieniem reżimu BMR. Dla umów zawartych przed 2018 rokiem, gdy BMR jeszcze nie obowiązywał, ta przesłanka nie jest spełniona. To kolejny powód, dla którego przy umowach sprzed 2018 r. argumentacja konsumenta bywa mocniejsza. To wciąż jednak obszar otwarty, wymagający indywidualnej analizy konkretnej umowy.
Co więcej, przed Trybunałem Sprawiedliwości UE zawisły już kolejne pytania prejudycjalne dotyczące właśnie umów sprzed 2018 r. Ich rozstrzygnięcie może okazać się istotne dla tej grupy spraw, choć jego kierunku dziś nie sposób przewidzieć.
Stan orzecznictwa, uczciwie.
Powiem wprost: nie ma dziś pewnej drogi do wygranej w sprawach WIBOR. Orzecznictwo sądów jest rozbieżne, a najnowszy wyrok TSUE, choć w części korzystny dla konsumentów, nie przesądza sprawy na ich korzyść w każdym przypadku. Dlatego nie obiecuję wyniku i nie twierdzę, że „WIBOR to drugie franki”. Podchodzę do tematu rzetelnie: od analizy umowy i uczciwej oceny szans, ze szczególnym uwzględnieniem daty zawarcia umowy (przed czy po wejściu w życie reżimu BMR).
Co mogę zrobić.
Wykonuję płatną analizę Twojej umowy (615 zł brutto), w której oceniam, czy i jakie argumenty są w niej dostępne, oraz jak realnie wyglądają szanse. Jeżeli szanse są niskie, powiem to wprost.
Lepiej znać realną ocenę swojej sytuacji niż działać pod wpływem reklamy obiecującej pewny sukces. Analizę wykonuje radca prawny, osobiście i z odpowiedzialnością zawodową. Więcej o moim doświadczeniu przeczytasz na stronie O mnie.
Może Cię też dotyczyć.
Kredyt złotowy PKO BP z 2003 r. nieważny od dnia zawarcia. Co było w umowach „Własny Kąt”.
Sankcja kredytu darmowego. Kredyt gotówkowy albo konsolidacyjny? Sprawdź, czy się kwalifikuje.
Najczęstsze pytania.
To obszar nowy i prawnie niepewny. Orzecznictwo dopiero się kształtuje i jest niejednolite, dlatego nie ma tu gwarancji wyniku. Możliwa jest indywidualna analiza umowy i uczciwa ocena szans.
Nie. Sytuacja prawna jest inna i znacznie mniej ugruntowana niż w sprawach frankowych. Najnowszy wyrok TSUE w tej materii jest zniuansowany, a nie jednoznacznie korzystny dla konsumentów.
Zarzuty dotyczą przede wszystkim sposobu ustalania zmiennego oprocentowania oraz zakresu obowiązków informacyjnych banku przy zawieraniu umowy. Czy w danej umowie takie argumenty są dostępne, ocenia się indywidualnie.
Tak. Unijne rozporządzenie o wskaźnikach referencyjnych (BMR, rozporządzenie 2016/1011) jest stosowane co do zasady od 2018 roku. Przed 2018 rokiem WIBOR był ustalany w ramach porozumienia środowiska bankowego, na podstawie deklaracji banków, a nie rzeczywistych transakcji, i bez państwowego nadzoru. Dla umów z tego okresu, gdy WIBOR nie był jeszcze nadzorowanym wskaźnikiem referencyjnym, argumentacja konsumenta bywa mocniejsza. To wciąż jednak wymaga indywidualnej analizy.
Wyrok z 12 lutego 2026 r. (C-471/24) jest dwustronny. Z jednej strony Trybunał potwierdził, że klauzule oparte o WIBOR podlegają sądowej kontroli uczciwości, i odrzucił pogląd, jakoby WIBOR był spod niej wyłączony. Z drugiej strony wskazał, że tam, gdzie WIBOR jest już wskaźnikiem w rozumieniu rozporządzenia BMR, wymóg przejrzystości nie nakłada na bank szczególnych obowiązków co do metodologii wskaźnika. Dodał też, że ani oparcie wskaźnika na danych niekoniecznie odpowiadających rzeczywistym transakcjom, ani udział banku w gronie podmiotów przekazujących te dane nie czynią klauzuli nieuczciwą, o ile w chwili zawarcia umowy wskaźnik można było uznać za zgodny z BMR. Te korzystne dla banków wnioski są jednak powiązane z reżimem BMR, obowiązującym co do zasady dopiero od 2018 r., co ma znaczenie zwłaszcza dla umów wcześniejszych.
615 zł brutto. Analiza jest płatna i kończy się rzetelną, wyważoną oceną szans, także wtedy, gdy są one niskie.
Decyzję powinna poprzedzić rzetelna analiza umowy i ocena szans. W sprawach WIBOR nie warto działać pod presją ani pod wpływem reklamy obiecującej pewny wynik.
To inna podstawa faktyczna i inny, znacznie mniej ugruntowany stan orzecznictwa. W sprawach frankowych istnieje utrwalona linia korzystna dla konsumentów; w sprawach WIBOR takiej linii jeszcze nie ma.
Najważniejsze to umowa kredytu, harmonogram spłat oraz ewentualne aneksy.
Wystarczy formularz lub telefon. Po przesłaniu umowy wykonuję płatną analizę i przedstawiam uczciwą, wyważoną ocenę szans.
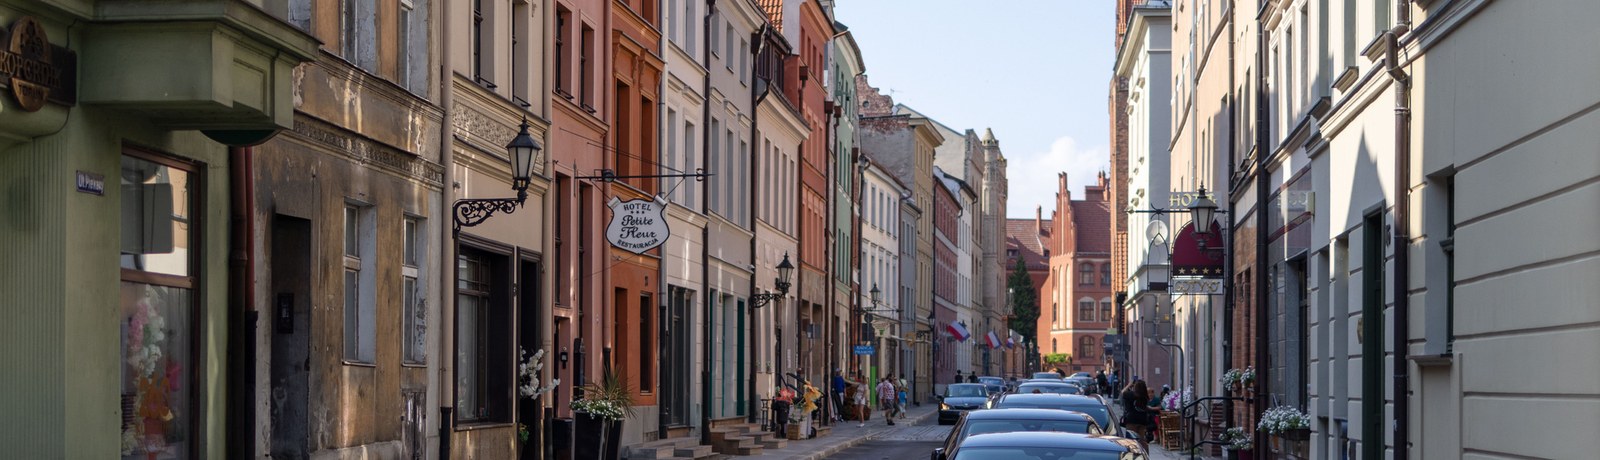
Ulica Piekary w Toruniu. Kancelaria mieści się pod numerem 33, na II piętrze.
Autor: Alan Kolkowski, radca prawny, Okręgowa Izba Radców Prawnych w Toruniu, nr wpisu Tr-1138. Treść ma charakter informacyjny i nie stanowi porady prawnej. Sprawy WIBOR to obszar niepewny prawnie: każda umowa wymaga indywidualnej analizy, a orzecznictwo jest niejednolite.
Zamów analizę umowy.
Prześlij umowę kredytu, a ja ocenię dostępne argumenty i realne szanse, z uwzględnieniem daty zawarcia umowy.
tel. +48 667 016 386 • biuro@kolkowski.pl • ul. Piekary 33, II piętro, 87-100 Toruń