Sankcja kredytu darmowego.
Czy Twój kredyt się kwalifikuje?
Sankcja kredytu darmowego (SKD) oznacza, że jeśli bank naruszył obowiązki wynikające z ustawy o kredycie konsumenckim, kredytobiorca może zwrócić wyłącznie pożyczony kapitał, bez odsetek i pozostałych kosztów. Po wyroku Trybunału Sprawiedliwości UE z 23 kwietnia 2026 r. (C-744/24) orzecznictwo coraz częściej rozstrzyga takie sprawy na korzyść konsumentów. To, czy Twoja umowa się kwalifikuje, wymaga jednak indywidualnej analizy.
Po wyroku TSUE C-744/24 orzecznictwo przesuwa się na korzyść konsumentów. Nie obiecuję wyniku, obiecuję rzetelną ocenę szans.
Czym jest sankcja kredytu darmowego.
Sankcja kredytu darmowego to instytucja z ustawy o kredycie konsumenckim. Zgodnie z art. 45 tej ustawy, w razie naruszenia przez kredytodawcę określonych obowiązków (między innymi informacyjnych), konsument może spłacić kredyt bez odsetek i innych kosztów należnych kredytodawcy, w terminie i w sposób ustalony w umowie.
W praktyce oznacza to, że przy spełnieniu przesłanek oddajesz bankowi tylko to, co realnie pożyczyłeś, a odzyskujesz zapłacone odsetki, prowizję i pozostałe koszty.
Kogo może dotyczyć.
Sankcja może wchodzić w grę przy kredytach i pożyczkach konsumenckich, w których umowa została sformułowana z naruszeniem wymogów ustawy. Umowa powinna być sporządzona w sposób jednoznaczny i zrozumiały (art. 29 ust. 3 ustawy o kredycie konsumenckim).
Częstym zarzutem jest wadliwe ujęcie kosztów kredytu, na przykład pobieranie oprocentowania również od kredytowanej prowizji i kosztów. Tej kwestii dotyczy wyrok Trybunału Sprawiedliwości UE z 23 kwietnia 2026 r. (C-744/24). Nie każde uchybienie prowadzi jednak do sankcji, dlatego każdą umowę trzeba ocenić indywidualnie.
Odzyskujesz zapłacone odsetki oraz koszty kredytu, na przykład prowizję.
Przykład (hipotetyczny, wyłącznie poglądowy): kredyt gotówkowy 100 000 zł na 10 lat (120 rat annuitetowych), oprocentowanie ok. 12% w skali roku, prowizja 10 000 zł. W takim przykładzie odsetki wynoszą ok. 72 000 zł, a razem z prowizją daje to orientacyjnie ok. 82 000 zł możliwych do odzyskania. W Twojej sprawie kwota będzie inna, zależy od warunków konkretnej umowy.
Założenia przykładu: rata równa (annuitetowa), 120 rat, oprocentowanie na poziomie górnej części średniej rynkowej z 2025 r. (dane NBP, kwiecień 2025 r.). To ilustracja, nie obietnica wyniku.
Orzecznictwo po wyroku TSUE: kierunek korzystny dla konsumentów.
Po wyroku Trybunału Sprawiedliwości UE z 23 kwietnia 2026 r. (C-744/24) orzecznictwo w sprawach sankcji kredytu darmowego wyraźnie przesuwa się na korzyść konsumentów. Trybunał przesądził, że oprocentowanie może dotyczyć wyłącznie kwoty faktycznie wypłaconej konsumentowi, a nie kosztów doliczonych do kredytu, i ten argument realnie działa w polskich sądach. Sądy odwoławcze zaczęły zmieniać niekorzystne wyroki pierwszej instancji: przykładem wyrok Sądu Okręgowego w Suwałkach z 30 kwietnia 2026 r. (I Ca 54/26), w którym sąd zmienił wyrok Sądu Rejonowego i zasądził na rzecz konsumenta 51 145,66 zł w związku ze skutecznym skorzystaniem z sankcji kredytu darmowego.
Uczciwie dodaję: zdarzają się też rozstrzygnięcia oddalające, gdy umowa przejrzyście opisywała koszty, a RRSO policzono poprawnie (tak Sąd Okręgowy w Łomży w wyroku z 29 kwietnia 2026 r., I Ca 26/26). O wyniku decyduje treść konkretnej umowy, dlatego zaczynamy od rzetelnej analizy i uczciwej oceny szans, a nie od obietnic.
Jak wygląda współpraca.
Płatna analiza umowy.
615 zł brutto. Sprawdzam, czy umowa zawiera naruszenia mogące uzasadniać sankcję, i oceniam szanse.
Decyzja o pozwie.
Jeżeli zdecydujesz się prowadzić sprawę w ciągu 6 miesięcy, koszt analizy zalicza się na poczet wpłaty wstępnej.
Postępowanie sądowe.
Przygotowuję i prowadzę sprawę; zakres Twojego udziału omawiamy indywidualnie.
Rozliczenie.
Po korzystnym rozstrzygnięciu następuje rozliczenie z bankiem.
Dlaczego radca prawny.
Sprawę prowadzi radca prawny, osobiście i z pełną odpowiedzialnością zawodową, nie podmiot masowy. Analiza jest rzetelna i indywidualna, a Ty od początku znasz realną ocenę szans, także wtedy, gdy są one niskie. Więcej o moim doświadczeniu przeczytasz na stronie O mnie.
Sankcja kredytu darmowego to obszar, w którym orzecznictwo dopiero się układa, choć po wyroku TSUE C-744/24 układa się coraz wyraźniej na korzyść konsumentów. Tym bardziej stawiam na uczciwą, indywidualną ocenę.
Ile to kosztuje.
Analiza wstępna umowy.
Brutto, płatna. Zaliczana na poczet wpłaty wstępnej, jeśli zdecydujesz się prowadzić sprawę w ciągu 6 miesięcy.
Wpłata wstępna.
Brutto, bez wcześniejszej analizy. Po analizie: 6 027 zł brutto.
Premia od wyniku.
Brutto, od kwoty zasądzonej od banku wraz z odsetkami.
Podstawą premii od wyniku jest kwota zasądzona od banku wraz z odsetkami, a jeżeli sprawa kończy się ugodą, kwota roszczenia objętego ugodą. Wszystkie warunki ustalamy jasno, na piśmie, przed rozpoczęciem sprawy.
Może Cię też dotyczyć.
Bank przysłał SMS, że oddaje część odsetek? To jeszcze nie sankcja kredytu darmowego.
Nie każda umowa kwalifikuje się do sankcji kredytu darmowego.
Nieautoryzowane transakcje. Inny spór z bankiem: transakcja, której nie zlecałeś.
Najczęstsze pytania.
To instytucja z ustawy o kredycie konsumenckim (art. 45). Jeżeli kredytodawca naruszył określone obowiązki, w tym informacyjne, konsument może spłacić kredyt bez odsetek i pozostałych kosztów – oddaje wyłącznie pożyczony kapitał. Spełnienie przesłanek ocenia się indywidualnie.
Przede wszystkim kredyty i pożyczki konsumenckie (na przykład gotówkowe), w których umowa została sformułowana z naruszeniem wymogów ustawy. To, czy w danej umowie takie naruszenia wystąpiły, ustala się w analizie.
Odzyskujesz zapłacone odsetki oraz koszty kredytu, na przykład prowizję. Konkretna kwota zależy od warunków umowy i przebiegu spłat. Podawany na stronie przykład ma charakter wyłącznie poglądowy, a nie gwarancji.
Nie. Po wyroku TSUE z 23 kwietnia 2026 r. (C-744/24) orzecznictwo przesuwa się na korzyść konsumentów i sądy odwoławcze zmieniają niekorzystne wyroki pierwszej instancji, ale zdarzają się także oddalenia, gdy umowa przejrzyście opisywała koszty, a RRSO policzono poprawnie. O wyniku decyduje treść konkretnej umowy, dlatego nie obiecuję wyniku i zaczynam od rzetelnej analizy szans.
Tak, analiza wstępna kosztuje 615 zł brutto. Jeżeli zdecydujesz się prowadzić sprawę w ciągu 6 miesięcy, kwota ta zalicza się na poczet wpłaty wstępnej.
Wpłata wstępna wynosi 6 642 zł brutto (bez wcześniejszej analizy) lub 6 027 zł brutto (po analizie). Premia od wyniku to 10% brutto od kwoty zasądzonej od banku wraz z odsetkami.
Orientacyjnie od 8 do 14 miesięcy. Czas zależy od sądu i banku, a także od tego, czy zapadnie apelacja.
Analizować można także umowy już spłacone. To, czy i w jakim zakresie przysługują roszczenia, oceniam indywidualnie.
Najważniejsze to umowa kredytu, harmonogram spłat oraz ewentualne aneksy.
To inna podstawa prawna i inny typ kredytu. Sankcja kredytu darmowego dotyczy kredytów konsumenckich (na przykład gotówkowych), a nie kredytów walutowych.
Zakres Twojego udziału w sprawie zależy od jej przebiegu i omawiamy go indywidualnie.
Wystarczy formularz lub telefon. Po przesłaniu umowy wykonuję płatną analizę i przedstawiam rzetelną ocenę szans.
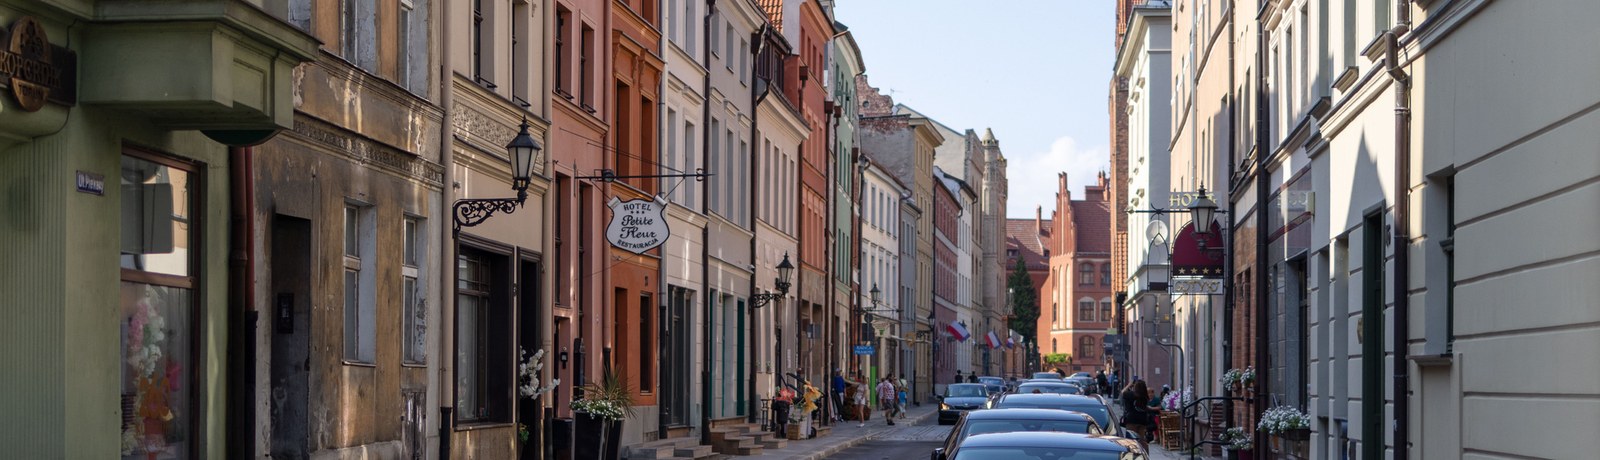
Ulica Piekary w Toruniu. Kancelaria mieści się pod numerem 33, na II piętrze.
Autor: Alan Kolkowski, radca prawny, Okręgowa Izba Radców Prawnych w Toruniu, nr wpisu Tr-1138. Treść ma charakter informacyjny i nie stanowi porady prawnej: każda umowa wymaga indywidualnej analizy, a orzecznictwo w sprawach SKD, choć coraz korzystniejsze dla konsumentów, wciąż się kształtuje.
Zamów analizę umowy.
Prześlij umowę kredytu i harmonogram spłat, a ja ocenię, czy w Twojej sprawie są podstawy do sankcji kredytu darmowego. Analiza jest płatna (615 zł brutto) i kończy się rzetelną oceną szans.
tel. +48 667 016 386 • biuro@kolkowski.pl • ul. Piekary 33, II piętro, 87-100 Toruń