Kredyt we frankach.
Doręczenie pozwu wstrzymuje raty.
Jeśli Twoja umowa kredytu we frankach zawiera niedozwolone klauzule przeliczeniowe, możesz dochodzić jej nieważności, a od 7 sierpnia 2026 r. samo doręczenie bankowi odpisu pozwu wstrzymuje obowiązek płacenia rat z mocy prawa. To droga do zakończenia płacenia zawyżonych rat, rozliczenia z bankiem i wykreślenia hipoteki. Każdą umowę oceniam jednak indywidualnie.
Ustawa frankowa od 7.08.2026 r.: raty wstrzymują się z mocy prawa z chwilą doręczenia bankowi pozwu.
spraw frankowych
wygranych spraw
prawomocnych wyroków
Dane dotyczą spraw zakończonych i nie stanowią zapewnienia o wyniku przyszłej sprawy.
Na czym polega sprawa frankowa.
Podstawą sprawy są tak zwane klauzule abuzywne (niedozwolone): postanowienia, które pozwalały bankowi przeliczać kredyt po kursie ustalanym jednostronnie w jego własnej tabeli. Zgodnie z art. 385¹ Kodeksu cywilnego takie postanowienia nie wiążą konsumenta.
Jeżeli bez tych postanowień umowa nie może być wykonywana, jest nieważna. Potwierdził to Sąd Najwyższy, między innymi w uchwale pełnego składu Izby Cywilnej z 25 kwietnia 2024 r. (III CZP 25/22). Wcześniej Trybunał Sprawiedliwości UE w wyroku z 3 października 2019 r. (C-260/18, sprawa Dziubak) uznał, że prawo Unii pozwala sądowi przyjąć, że umowa bez takich postanowień nie może dalej obowiązywać.
Doręczenie pozwu wstrzymuje raty, bez wniosku i bez zgody sądu.
Od 7 sierpnia 2026 r. obowiązuje ustawa z 29 maja 2026 r. o szczególnych rozwiązaniach w zakresie rozpoznawania spraw dotyczących zawartych z konsumentami umów kredytu denominowanego lub indeksowanego do franka szwajcarskiego (Dz.U. 2026 poz. 985), nazywana ustawą frankową. Zgodnie z jej art. 3 ust. 1, z chwilą doręczenia bankowi odpisu pozwu obowiązek spełniania świadczeń z umowy kredytu ulega wstrzymaniu z mocy prawa, aż do prawomocnego zakończenia sprawy.
Nie składa się już wniosku o zabezpieczenie i nie czeka na postanowienie sądu. Ustawa idzie nawet dalej: taki wniosek przewodniczący pozostawia w aktach bez żadnych dalszych czynności (art. 3 ust. 5), bo skutek następuje sam. Wstrzymanie płatności na tej podstawie nie jest niewykonaniem ani nienależytym wykonaniem umowy (art. 3 ust. 2).
Warto znać jedno zastrzeżenie: dopóki suma Twoich dotychczasowych wpłat jest niższa od wypłaconego kapitału, bank nie może odmówić przyjęcia wpłaty, gdybyś mimo wszystko chciał płacić dalej (art. 3 ust. 6). Czy to się opłaca w Twojej sytuacji, omawiamy indywidualnie.
Jeżeli pozew doręczono bankowi przed 7 sierpnia 2026 r., skutek wstrzymania rat następuje z dniem wejścia ustawy w życie, a toczące się postępowania o zabezpieczenie umarzają się z mocy prawa (art. 17).
Dla porządku: wcześniejszą podstawą były przepisy o zabezpieczeniu roszczeń (art. 730 i 755 Kodeksu postępowania cywilnego), wspierane wyrokiem Trybunału Sprawiedliwości UE z 15 czerwca 2023 r. (C-287/22). Ustawa zastąpiła tę drogę rozwiązaniem prostszym i pewniejszym dla konsumenta.
Co zyskujesz.
Po unieważnieniu umowy strony rozliczają się według teorii dwóch kondykcji, potwierdzonej w uchwale składu siedmiu sędziów Sądu Najwyższego z 7 maja 2021 r. (III CZP 6/21), mającej moc zasady prawnej. Bank co do zasady zwraca wszystkie wpłacone raty i pobrane koszty, a Ty zwracasz wypłacony kapitał. Twój realny zysk to różnica między tymi kwotami. Możliwe jest też wzajemne potrącenie roszczeń. Poza tym przestajesz płacić kolejne raty, a po prawomocnym wyroku znika podstawa hipoteki wpisanej na rzecz banku.
Czy to bezpieczne?
Od 7 sierpnia 2026 r. mówi o tym wprost przepis. Z powodu wstrzymania rat po doręczeniu pozwu bank nie może rozwiązać umowy kredytu ani zgłosić informacji o niespełnieniu świadczeń do BIK, biur informacji gospodarczej, instytucji finansowych zależnych od banków oraz instytucji pożyczkowych (art. 3 ust. 3 ustawy). Jeżeli taki wpis powstał wcześniej, bank ma miesiąc na powiadomienie rejestru, a rejestr miesiąc na wykreślenie danych (art. 3 ust. 4).
Pojawiają się też pytania o roszczenia banku „za korzystanie z kapitału”. Trybunał Sprawiedliwości UE w wyroku z 15 czerwca 2023 r. (C-520/21) uznał, że w razie unieważnienia umowy z powodu nieuczciwych warunków bank nie może domagać się od konsumenta rekompensaty wykraczającej poza zwrot wypłaconego kapitału i ustawowe odsetki za zwłokę od dnia wezwania do zapłaty.
Jak prowadzę sprawę.
Bezpłatna analiza umowy.
Sprawdzam, czy umowa zawiera klauzule niedozwolone i jak wygląda potencjalne rozliczenie.
Dokumenty i reklamacja.
Pomagam skompletować dokumentację z banku i prowadzę etap przedsądowy.
Pozew.
Samo doręczenie pozwu bankowi wstrzymuje obowiązek spłaty rat z mocy prawa.
Postępowanie sądowe.
Prowadzę sprawę w I instancji, a w razie potrzeby również w apelacji.
Rozliczenie i hipoteka.
Po prawomocnym wyroku następuje rozliczenie z bankiem i wykreślenie hipoteki.
Sprawę prowadzę osobiście. Po zmianach z sierpnia 2026 r. sąd może rozpoznać sprawę na posiedzeniu niejawnym, i to w obu instancjach, nawet jeżeli strona wniosła o wysłuchanie na rozprawie (art. 4 i art. 12 ustawy). Strona może też zostać przesłuchana na piśmie (art. 7). W praktyce oznacza to, że rozprawa z Twoim udziałem może się w ogóle nie odbyć. O tym, jak sąd pokieruje Twoją sprawą i czy Twoja obecność będzie potrzebna, informuję z wyprzedzeniem.
Moje doświadczenie.
Sto spraw frankowych, każda wygrana: ponad 50 prawomocnych wyroków oraz ponad 50 wyroków I instancji, będących obecnie na etapie apelacji. Prowadzę również sprawy o kredyty w euro, także z dotychczas stuprocentową skutecznością, zarówno w I instancji, jak i prawomocnie.
Jestem radcą prawnym wpisanym na listę Okręgowej Izby Radców Prawnych w Toruniu (nr wpisu Tr-1138). Więcej o moim doświadczeniu przeczytasz na stronie O mnie.
Informacje o wynikach dotyczą spraw zakończonych i nie stanowią zapewnienia o wyniku Twojej sprawy. Każda sprawa jest inna i wymaga indywidualnej oceny.
Ile to kosztuje.
Analiza umowy.
Bez zobowiązań, z oceną umowy i widełkami rozliczenia.
Wpłata wstępna.
Brutto. Przy wartości przedmiotu sporu powyżej 200 000 zł: 10 800 zł.
Premia od wyniku.
Brutto, od kwoty zasądzonej od banku wraz z odsetkami.
Podstawą premii od wyniku jest kwota zasądzona od banku wraz z odsetkami, a jeżeli sprawa kończy się ugodą, kwota roszczenia objętego ugodą. Wszystkie warunki ustalamy jasno, na piśmie, przed rozpoczęciem sprawy.
Może Cię też dotyczyć.
Spłacony kredyt frankowy. Kredyt już spłacony? Wciąż możesz mieć roszczenie wobec banku.
Audyt ugody bankowej. Dostałeś propozycję ugody? Sprawdź, czy warto ją podpisać.
Kredyt w euro. Kredyt w euro? Zobacz, czym taka sprawa różni się od frankowej.
Najczęstsze pytania.
Od bezpłatnej analizy umowy. Sprawdzam, czy zawiera klauzule niedozwolone i jak wyglądałoby rozliczenie z bankiem. Dopiero na tej podstawie omawiamy dalsze kroki.
Tak. Od 7 sierpnia 2026 r., z chwilą doręczenia bankowi odpisu pozwu, obowiązek spłaty rat ulega wstrzymaniu z mocy prawa, aż do prawomocnego zakończenia sprawy (art. 3 ust. 1 ustawy z 29 maja 2026 r., Dz.U. 2026 poz. 985). Nie trzeba składać wniosku o zabezpieczenie ani czekać na decyzję sądu. Jeżeli sprawa już się toczy, a pozew doręczono bankowi wcześniej, skutek następuje z dniem wejścia ustawy w życie.
Po unieważnieniu umowy bank co do zasady zwraca wszystkie wpłacone raty i koszty, a Ty zwracasz otrzymany kapitał. Twój realny zysk to różnica między tymi kwotami, powiększona o to, że przestajesz płacić kolejne raty. To orientacyjny obraz, a nie gwarancja konkretnej kwoty.
Nie. Z powodu wstrzymania rat po doręczeniu pozwu bank nie może rozwiązać umowy ani zgłosić informacji o niespełnieniu świadczeń do BIK, biur informacji gospodarczej, instytucji finansowych zależnych od banków i instytucji pożyczkowych (art. 3 ust. 3 ustawy z 29 maja 2026 r.). Jeżeli wpis powstał wcześniej, bank ma miesiąc na powiadomienie rejestru, a rejestr miesiąc na wykreślenie danych.
Trybunał Sprawiedliwości UE w wyroku z 15 czerwca 2023 r. (C-520/21) uznał, że po unieważnieniu umowy z powodu nieuczciwych warunków bank nie może domagać się od konsumenta rekompensaty ponad zwrot wypłaconego kapitału i ustawowe odsetki za zwłokę od dnia wezwania do zapłaty. To mocny argument na Twoją korzyść.
Po prawomocnym wyroku ustalającym nieważność umowy znika podstawa hipoteki wpisanej na rzecz banku, co otwiera drogę do jej wykreślenia.
Orientacyjnie od 12 do 36 miesięcy, niekiedy dłużej. Czas zależy od sądu, banku oraz tego, czy bank wnosi apelację.
Coraz częściej nie. Od 7 sierpnia 2026 r. sąd może rozpoznać sprawę na posiedzeniu niejawnym, i to zarówno w pierwszej, jak i w drugiej instancji, nawet jeżeli strona wniosła o wysłuchanie na rozprawie (art. 4 i art. 12 ustawy z 29 maja 2026 r.). Sąd może też przesłuchać stronę na piśmie (art. 7). Twoja sprawa może więc zakończyć się bez ani jednej wizyty w sądzie. Jeżeli rozprawa zostanie wyznaczona, informuję o tym z wyprzedzeniem i przygotowuję Cię do niej.
Analiza umowy jest bezpłatna. Wpłata wstępna wynosi 7 257 zł brutto (przy wartości przedmiotu sporu powyżej 200 000 zł – 10 800 zł brutto), a premia od wyniku to 8% brutto od kwoty zasądzonej od banku wraz z odsetkami.
Aneks co do zasady nie usuwa wcześniejszej wadliwości klauzul. Każdy aneks trzeba jednak przeanalizować pod kątem jego treści i skutków.
Współkredytobiorcy mogą wspólnie dochodzić roszczeń; szczegóły, w tym podział ról w sprawie, ustalamy indywidualnie.
Unieważnienie całej umowy jest co do zasady rozwiązaniem korzystniejszym i tak najczęściej kończą się dziś sprawy frankowe. Ostateczną strategię dobieram jednak do konkretnej umowy.
Wystarczy formularz lub telefon. Po przesłaniu umowy wykonuję bezpłatną analizę i omawiam z Tobą możliwe kroki.
Tak. Obsługuję klientów zdalnie, a sprawa toczy się przed sądem właściwym dla danej sprawy.
Ustawa z 29 maja 2026 r. (Dz.U. 2026 poz. 985) weszła w życie 7 sierpnia 2026 r. i dotyczy wyłącznie kredytów oraz pożyczek hipotecznych denominowanych lub indeksowanych do franka szwajcarskiego. Najważniejsze zmiany to: wstrzymanie obowiązku spłaty rat z mocy prawa z chwilą doręczenia bankowi pozwu, zakaz wypowiedzenia umowy i zgłaszania do rejestrów dłużników z tego powodu, możliwość rozpoznania sprawy na posiedzeniu niejawnym w obu instancjach, przesłuchanie stron na piśmie oraz zwrot połowy opłaty przy cofnięciu pozwu lub apelacji w ciągu 6 miesięcy od wejścia ustawy w życie. Ustawa stosuje się także do spraw już toczących się, a wnioski o zabezpieczenie w toku umarzają się z mocy prawa. Ustawa zmienia zasady prowadzenia postępowań, nie przesądza natomiast wyniku sprawy.
Nie. Ustawa dotyczy wyłącznie franka szwajcarskiego. Przy kredycie w euro wstrzymanie spłaty rat nadal wymaga wniosku o zabezpieczenie rozpoznawanego przez sąd. Szczegóły opisuję na stronie Kredyt w euro.
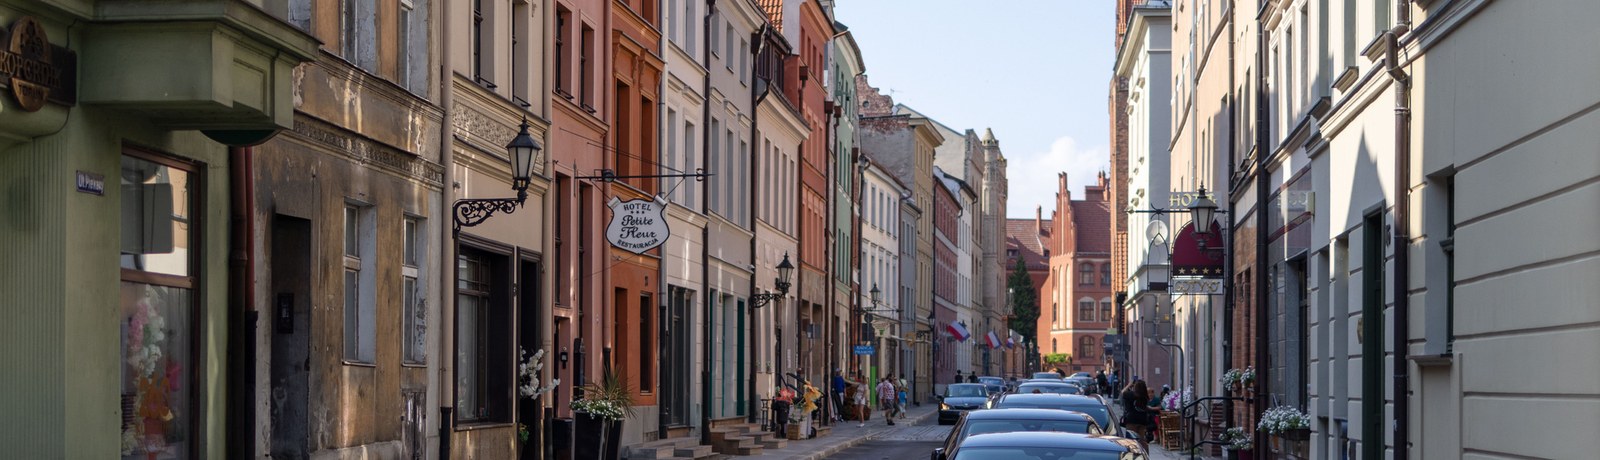
Ulica Piekary w Toruniu. Kancelaria mieści się pod numerem 33, na II piętrze.
Autor: Alan Kolkowski, radca prawny, Okręgowa Izba Radców Prawnych w Toruniu, nr wpisu Tr-1138. Treść ma charakter informacyjny i nie stanowi porady prawnej.
Zamów bezpłatną analizę umowy.
Prześlij umowę i podstawowe informacje, a ja ocenię Twoją sytuację i możliwe kroki, w tym moment, w którym przestaniesz płacić raty. Analiza jest bezpłatna i niezobowiązująca.
tel. +48 667 016 386 • biuro@kolkowski.pl • ul. Piekary 33, II piętro, 87-100 Toruń