Spłacony kredyt frankowy.
Wciąż możesz mieć roszczenie wobec banku.
Spłata kredytu nie przekreśla możliwości dochodzenia pieniędzy od banku. Jeśli umowa zawierała niedozwolone klauzule przeliczeniowe, możesz dochodzić jej nieważności także wtedy, gdy kredyt spłaciłeś kilkanaście lat temu.
Ustawa frankowa od 7.08.2026 r.: Twoja sprawa może zakończyć się bez ani jednej wizyty w sądzie.
spraw frankowych
wygranych spraw
rekordowa korzyść klientów
Dane dotyczą spraw zakończonych i nie stanowią zapewnienia o wyniku przyszłej sprawy.
Spłaciłeś kredyt frankowy? To nie zamyka sprawy.
Wiele osób jest przekonanych, że po spłacie kredytu sprawa jest zamknięta. To nieporozumienie. Jeżeli umowa zawierała postanowienia niedozwolone, wadliwość istniała od początku, a spłata niczego nie naprawiła.
Podstawą roszczeń są klauzule abuzywne dotyczące przeliczania kredytu po kursie z tabeli banku (art. 385¹ Kodeksu cywilnego). Sądy, z Sądem Najwyższym włącznie, wielokrotnie potwierdzały, że takie postanowienia nie wiążą konsumenta.
Skąd biorą się Twoje pieniądze.
Jeżeli umowa jest nieważna, każda strona zwraca to, co otrzymała. Bank oddaje wszystkie wpłacone raty i pobrane koszty, a Ty zwracasz wypłacony kapitał. To teoria dwóch kondykcji, potwierdzona uchwałą siedmiu sędziów Sądu Najwyższego (III CZP 6/21).
Rekordowa korzyść moich klientów przekroczyła 600 000 zł. Bank zwrócił im 995 000 zł, a oni oddali 360 000 zł kapitału. Wyrok jest prawomocny.
Czy to się nie przedawniło?
Termin przedawnienia nie biegnie od dat poszczególnych wpłat ani od dnia spłaty ostatniej raty, jeżeli nie mogłeś wtedy wiedzieć, że postanowienia umowy są niedozwolone (wyroki Trybunału Sprawiedliwości UE z 8 września 2022 r., C-80/21 do C-82/21, i z 9 lipca 2020 r., C-698/18). Trybunał uznał, że termin przedawnienia może być zgodny z prawem Unii tylko wtedy, gdy konsument miał możliwość poznania swoich praw przed rozpoczęciem jego biegu lub jego upływem (wyrok C-80/21 do C-82/21). Dlatego to, że kredyt spłaciłeś wiele lat temu, samo nie przesądza, że roszczenie się przedawniło.
Ile możesz odzyskać.
Punktem wyjścia jest zestawienie wszystkiego, co zapłaciłeś bankowi, z kwotą wypłaconego kapitału. Ostateczny wynik zależy od treści umowy i historii spłaty kredytu. Dlatego zaczynamy od bezpłatnej analizy umowy, która pozwala oszacować skalę możliwych korzyści.
Jak prowadzę sprawę.
Bezpłatna analiza.
Sprawdzam umowę i szacuję rozliczenie.
Dokumenty.
Pomagam uzyskać je z banku.
Pozew i proces.
Prowadzę sprawę od pozwu po wyrok.
Apelacja.
Jeśli bank się odwoła, jestem obok.
Rozliczenie.
Pieniądze wracają na Twoje konto.
Sąd może rozpoznać sprawę na posiedzeniu niejawnym w obu instancjach, a stronę przesłuchać na piśmie. Twoja sprawa może zakończyć się bez ani jednej wizyty w sądzie.
Moje doświadczenie.
Sto spraw frankowych, każda wygrana: ponad 50 prawomocnych wyroków i ponad 50 wyroków pierwszej instancji na etapie apelacji. Prowadzę też sprawy o kredyty w euro, z dotychczas stuprocentową skutecznością.
Informacje o wynikach dotyczą spraw zakończonych i nie stanowią zapewnienia o wyniku Twojej sprawy.
Ile to kosztuje.
Analiza umowy.
Bez zobowiązań, z oceną umowy i widełkami rozliczenia.
Wpłata wstępna.
Brutto. Powyżej 200 000 zł wartości sporu: 10 800 zł.
Premia od wyniku.
Brutto, od kwoty zasądzonej od banku wraz z odsetkami.
Podstawą premii od wyniku jest kwota zasądzona od banku wraz z odsetkami, a jeżeli sprawa kończy się ugodą, kwota roszczenia objętego ugodą. Wszystkie warunki ustalamy jasno, na piśmie, przed rozpoczęciem sprawy.
Może Cię też dotyczyć.
Sprawy frankowe. Kredyt nadal spłacasz? Zobacz, co zmienia ustawa frankowa.
Ustawa frankowa: kogo nie obejmuje. Spadkobierca albo poręczyciel? Sprawdź, czy ustawa Cię obejmuje.
Najczęstsze pytania.
Tak. Spłata kredytu nie wygasza roszczeń wynikających z nieważności umowy. Jeżeli umowa zawierała klauzule niedozwolone, możesz dochodzić rozliczenia także po całkowitej spłacie. Każdą umowę trzeba jednak ocenić indywidualnie.
Termin przedawnienia nie może zacząć biec, zanim dowiedziałeś się albo, rozsądnie rzecz biorąc, powinieneś był dowiedzieć się, że postanowienia umowy są niedozwolone. Nie liczy się go więc automatycznie od dnia ostatniej raty. Dlatego to, że kredyt spłaciłeś wiele lat temu, samo nie przesądza, że roszczenie się przedawniło. To, czy dotyczy to Twojej sprawy, wymaga analizy umowy i historii spłat.
Po unieważnieniu umowy bank co do zasady zwraca wszystkie wpłacone raty i koszty, a Ty zwracasz otrzymany kapitał. Twój realny zysk to różnica między tymi kwotami. To orientacyjny punkt odniesienia, a nie gwarancja – wynik zależy od treści konkretnej umowy.
Najważniejsze są: umowa kredytu, aneksy oraz zaświadczenie banku o historii spłat. Jeżeli czegoś brakuje, pomagam uzyskać dokumenty z banku.
To nie przekreśla sprawy. Dokumentację można odtworzyć – bank ma obowiązek udostępnić kredytobiorcy umowę i historię spłat. Pomagam w tym procesie.
Orientacyjnie od 12 do 36 miesięcy, niekiedy dłużej. Czas zależy od sądu, banku oraz tego, czy bank wnosi apelację.
Przy kredycie spłaconym nie ma rat do wstrzymania, a roszczenie obejmuje zwrot wszystkich spełnionych świadczeń. Akcent kładzie się tu na kwestię przedawnienia. Ustawa frankowa z 2026 r. obejmuje także takie sprawy, ale zmienia w nich przede wszystkim procedurę, a nie samo roszczenie. Warto wiedzieć, że ustawa dotyczy również spadkobierców kredytobiorcy oraz osób, które przystąpiły do długu lub poręczyły (art. 1 ust. 2). Co musi zrobić spadkobierca, gdy kredyt spłacili rodzice, opisuję we wpisie Rodzice spłacili kredyt we frankach.
Coraz częściej nie. Od 7 sierpnia 2026 r. sąd może rozpoznać sprawę na posiedzeniu niejawnym w obu instancjach, nawet jeżeli strona wniosła o wysłuchanie na rozprawie, a stronę przesłuchać na piśmie (art. 4, 7 i 12 ustawy z 29 maja 2026 r.). Jeżeli rozprawa zostanie wyznaczona, informuję o tym z wyprzedzeniem.
Analiza historii spłat jest bezpłatna. Wpłata wstępna wynosi 7 257 zł brutto (przy wartości przedmiotu sporu powyżej 200 000 zł – 10 800 zł brutto), a premia od wyniku to 8% brutto od kwoty zasądzonej od banku wraz z odsetkami.
Co do zasady nie. Znaczenie ma wadliwość samej umowy, a nie to, że kredyt spłacono wcześniej lub że nieruchomość sprzedano. Szczegóły oceniam indywidualnie.
Aneks co do zasady nie usuwa wcześniejszej wadliwości klauzul. Każdy aneks trzeba jednak przeanalizować pod kątem jego treści i skutków.
Tak – po unieważnieniu umowy zwracasz bankowi otrzymany kapitał. Na tym polega rozliczenie według teorii dwóch kondykcji; wzajemne kwoty można też potrącić.
Wystarczy formularz lub telefon. Po przesłaniu umowy wykonuję bezpłatną analizę i omawiam z Tobą możliwe kroki.
Tak. Obsługuję klientów zdalnie, a sprawa toczy się przed sądem właściwym dla danej sprawy.
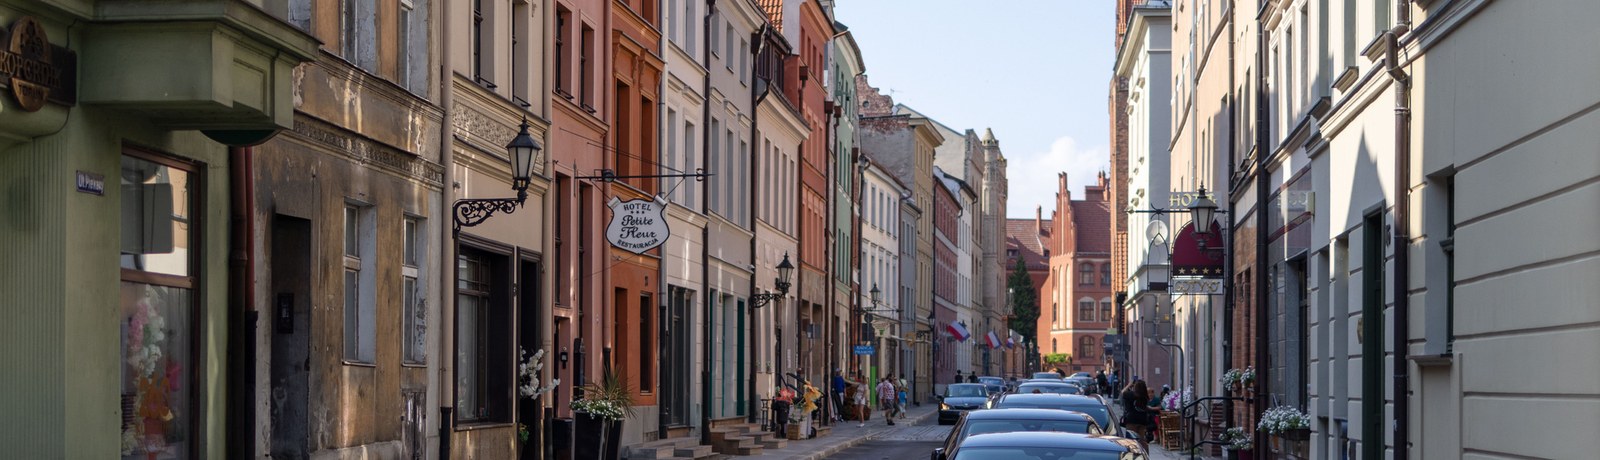
Ulica Piekary w Toruniu. Kancelaria mieści się pod numerem 33, na II piętrze.
Autor: Alan Kolkowski, radca prawny, Okręgowa Izba Radców Prawnych w Toruniu, nr wpisu Tr-1138.
Zamów bezpłatną analizę umowy.
Prześlij umowę i podstawowe informacje, a ja ocenię Twoją sytuację i przedstawię możliwe kroki. Analiza jest bezpłatna i niezobowiązująca.
tel. +48 667 016 386 • biuro@kolkowski.pl • ul. Piekary 33, II piętro, 87-100 Toruń