Ktoś wyczyścił Ci konto przez podrobioną stronę banku, fałszywy telefon „z banku”, przejętą kartę albo aplikację? Prawo nazywa to nieautoryzowaną transakcją płatniczą i wiąże z nią konkretne obowiązki banku: co do zasady szybki zwrot środków oraz ciężar udowodnienia, że transakcję rzeczywiście autoryzowałeś. Każdą sprawę oceniam indywidualnie.
Termin D+1: bank zwraca kwotę nieautoryzowanej transakcji do końca następnego dnia roboczego po zgłoszeniu. Wyjątki są dwa i oba mają swoje granice.
Nieautoryzowana transakcja płatnicza to transakcja, na którą nie wyraziłeś zgody. Zgodę (autoryzację) wyraża się w sposób przewidziany w umowie z bankiem. Jeżeli pieniądze wyszły z rachunku bez takiej zgody, na przykład w wyniku phishingu, podmienionej strony płatności, złośliwej aplikacji, skradzionej karty czy przejętego numeru telefonu, mamy do czynienia z transakcją nieautoryzowaną w rozumieniu ustawy z 19 sierpnia 2011 r. o usługach płatniczych.
Co istotne: to, że przestępca posłużył się prawidłowym kodem, nie oznacza automatycznie, że transakcja była „autoryzowana”. Autoryzacja to zgoda płatnika, a nie techniczne użycie danych uwierzytelniających.
Zasada z art. 46 ust. 1 ustawy o usługach płatniczych: w przypadku wystąpienia nieautoryzowanej transakcji bank zwraca płatnikowi jej kwotę niezwłocznie, nie później jednak niż do końca dnia roboczego następującego po dniu stwierdzenia transakcji lub po dniu otrzymania zgłoszenia. Rachunek wraca do stanu, jaki istniałby, gdyby transakcji nie było.
Wyjątki są dwa. Pierwszy: bank ma uzasadnione i należycie udokumentowane podstawy, aby podejrzewać oszustwo, i poinformuje o tym w formie pisemnej organy ścigania. Drugi: zgłoszenie po upływie 13 miesięcy od dnia obciążenia rachunku (art. 44 ust. 2). W praktyce banki powołują się na pierwszy wyjątek znacznie częściej, niż pozwala na to jego treść: podejrzenie musi być udokumentowane, a nie być standardową formułką odmowną.
Jak tę zasadę rozumie Trybunał Sprawiedliwości UE, gdy bank zarzuca klientowi rażące niedbalstwo, opisuję we wpisie o wyroku TSUE z 15 października 2026 r. (C-70/25).
Po zwrocie bank może dalej wykazywać, że transakcję autoryzowano albo doszło do rażącego niedbalstwa. Spór przenosi się wtedy na właściwy grunt: to bank dowodzi, nie Ty.
Zgodnie z art. 45 ust. 1 ustawy o usługach płatniczych to na banku spoczywa ciężar udowodnienia, że transakcja została autoryzowana i prawidłowo zapisana w systemie. Ustawa idzie dalej: samo zarejestrowane użycie instrumentu płatniczego nie wystarcza do wykazania, że transakcja została przez Ciebie autoryzowana ani że doszło do umyślności lub rażącego niedbalstwa (art. 45 ust. 2). W sporze o nieautoryzowaną transakcję to nie Ty masz udowodnić, że „to nie Ty”. To bank ma udowodnić, że to Ty.
Bank może uwolnić się od odpowiedzialności, jeżeli wykaże, że doprowadziłeś do transakcji umyślnie albo wskutek rażącego niedbalstwa (art. 46 ust. 3). Przy utraconym lub skradzionym instrumencie odpowiadasz co do zasady do równowartości 50 euro (art. 46 ust. 2), a po zgłoszeniu utraty instrumentu nie odpowiadasz wcale, chyba że działałeś umyślnie (art. 46 ust. 4).
Mówię wprost: granica między zwykłym a rażącym niedbalstwem bywa w orzecznictwie sporna. Kliknięcie w link łudząco podobny do bankowego nie jest automatycznie rażącym niedbalstwem, ale nie każda sprawa jest oczywista. Dlatego zaczynam od analizy dokumentów, a nie od obietnic.
Transakcję zgłoś bankowi niezwłocznie po wykryciu (art. 44 ust. 1 ustawy o usługach płatniczych). Ustawowy termin graniczny to 13 miesięcy od dnia obciążenia rachunku: po jego upływie roszczenia względem banku wygasają (art. 44 ust. 2).
Na reklamację bank odpowiada co do zasady w terminie 30 dni, a w szczególnie skomplikowanych przypadkach do 60 dni (art. 6 i 7 ustawy o rozpatrywaniu reklamacji przez podmioty rynku finansowego, o Rzeczniku Finansowym i o Funduszu Edukacji Finansowej). Brak odpowiedzi w terminie oznacza, że reklamację uważa się za rozpatrzoną zgodnie z Twoją wolą (art. 8 tej ustawy).
Pomagam prawidłowo zgłosić transakcję i zabezpieczyć dowody: potwierdzenia, korespondencję, zgłoszenie na policję.
Przygotowuję reklamację z właściwą podstawą prawną: art. 45 i 46 ustawy o usługach płatniczych, nie ogólniki.
Zależnie od odpowiedzi banku: postępowanie przed Rzecznikiem Finansowym albo droga sądowa.
Prowadzę sprawę, pilnując rozkładu ciężaru dowodu: to bank ma wykazać autoryzację.
Reklamacja do banku.
Brutto. Przygotowanie reklamacji do banku z właściwą podstawą prawną, wraz z oceną sprawy i wskazaniem dalszych kroków.
Prowadzenie sprawy.
Brutto. Przy wartości przedmiotu sporu powyżej 200 000 zł: 10 800 zł.
Premia od wyniku.
Brutto, od kwoty zasądzonej od banku wraz z odsetkami.
Podstawą premii od wyniku jest kwota zasądzona od banku wraz z odsetkami, a jeżeli sprawa kończy się ugodą, kwota roszczenia objętego ugodą. Wszystkie warunki ustalamy jasno, na piśmie, przed rozpoczęciem sprawy.
TSUE: bank musi najpierw zwrócić pieniądze po nieautoryzowanej transakcji.
Sankcja kredytu darmowego. Kredyt gotówkowy albo konsolidacyjny? Sprawdź, czy się kwalifikuje.
Spór z bankiem. Od czego zacząć. Pierwszy spór z bankiem? Zobacz, od czego zacząć.
To transakcja wykonana bez Twojej zgody (autoryzacji), na przykład w wyniku phishingu, podrobionej strony banku, złośliwej aplikacji, skradzionej karty albo przejętego dostępu do bankowości elektronicznej. Autoryzacja to zgoda płatnika wyrażona w sposób przewidziany w umowie, a nie samo techniczne użycie kodu czy danych logowania przez przestępcę.
Co do zasady niezwłocznie, nie później niż do końca dnia roboczego następującego po dniu stwierdzenia transakcji albo po dniu Twojego zgłoszenia (tzw. termin D+1, art. 46 ust. 1 ustawy o usługach płatniczych). Wyjątek dotyczy sytuacji, w której bank ma uzasadnione i należycie udokumentowane podstawy, aby podejrzewać oszustwo, i zawiadamia o tym na piśmie organy ścigania, oraz zgłoszenia po upływie 13 miesięcy od obciążenia rachunku.
Nie. To bank musi udowodnić, że transakcja była autoryzowana, a samo zarejestrowane użycie instrumentu płatniczego nie wystarcza ani do wykazania autoryzacji, ani do wykazania rażącego niedbalstwa (art. 45 ustawy o usługach płatniczych). Odpowiedź banku to stanowisko strony sporu, a nie rozstrzygnięcie.
Bank może uwolnić się od odpowiedzialności, jeżeli wykaże, że doprowadziłeś do transakcji umyślnie albo wskutek rażącego niedbalstwa w wykonywaniu obowiązków związanych z instrumentem płatniczym (art. 46 ust. 3). Granica między zwykłym a rażącym niedbalstwem jest oceniana indywidualnie i bywa w orzecznictwie sporna: nie każde kliknięcie w fałszywy link jest rażącym niedbalstwem. Wymaga to analizy okoliczności konkretnej sprawy.
Transakcję zgłoś bankowi niezwłocznie po wykryciu. Ustawowy termin graniczny to 13 miesięcy od dnia obciążenia rachunku (art. 44 ust. 2 ustawy o usługach płatniczych): po jego upływie roszczenia względem banku wygasają. Nie warto jednak czekać, bo zwłoka bywa używana przez banki jako argument.
Po pierwsze: zgłoś transakcję bankowi i zablokuj instrumenty płatnicze (kartę, dostęp do bankowości). Po drugie: złóż zawiadomienie na policji. Po trzecie: zabezpiecz dowody, w tym wiadomości SMS i e-mail, zrzuty ekranu, historię połączeń, potwierdzenia transakcji. Dokumentacja z pierwszych godzin bardzo ułatwia dalsze postępowanie.
Zwrot w terminie D+1 nie przesądza sporu: bank może następnie wykazywać, że transakcja była autoryzowana albo że doszło do rażącego niedbalstwa. Taki ruch banku przenosi jednak spór na grunt, na którym to bank musi udowodnić swoje twierdzenia. Każdy taki przypadek oceniam indywidualnie, bo praktyka banków bywa różna.
Nie. Część spraw kończy się na etapie dobrze przygotowanej reklamacji, część po wystąpieniu do Rzecznika Finansowego, część wymaga pozwu. Kolejne kroki dobieram do odpowiedzi banku i do dokumentacji sprawy.
Reklamacja do banku kosztuje 615 zł brutto. Prowadzenie sprawy: od 6 642 zł brutto, a przy wartości przedmiotu sporu powyżej 200 000 zł: 10 800 zł brutto. Do tego premia od wyniku: 8 % brutto od kwoty zasądzonej od banku wraz z odsetkami, a jeżeli sprawa kończy się ugodą, od kwoty roszczenia objętego ugodą. Wszystkie warunki ustalamy jasno, na piśmie, przed rozpoczęciem sprawy.
Tak. Kancelaria mieści się w Toruniu, ale sprawy o nieautoryzowane transakcje prowadzę w całej Polsce: dokumenty i kontakt zdalny w zupełności wystarczają.
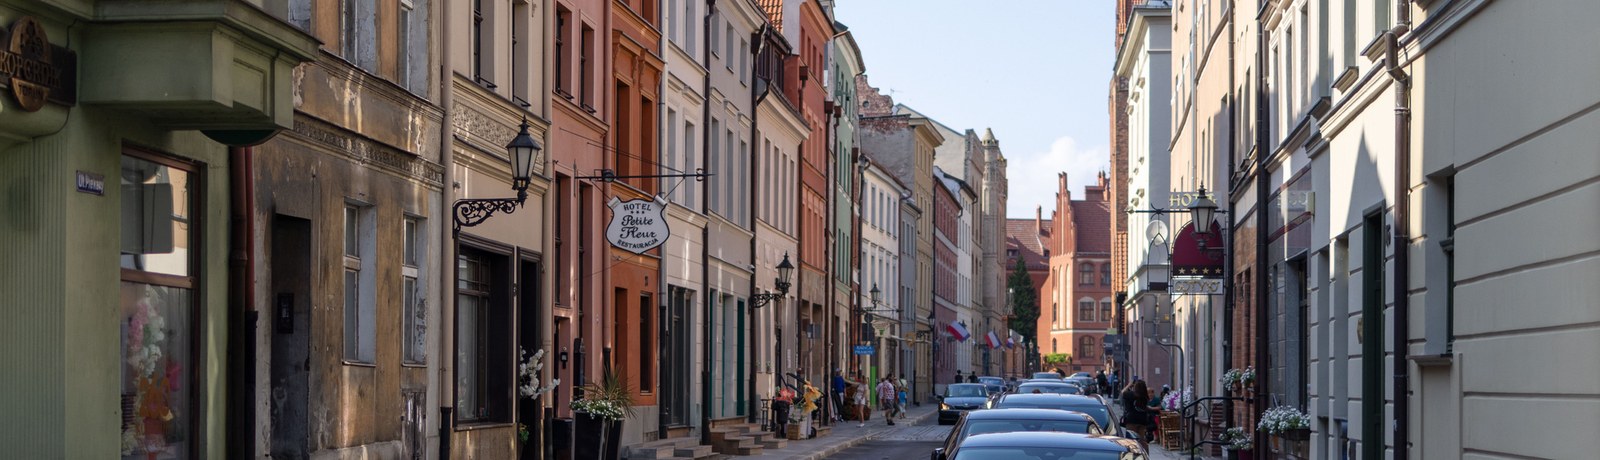
Ulica Piekary w Toruniu. Kancelaria mieści się pod numerem 33, na II piętrze.
Autor: Alan Kolkowski, radca prawny, Okręgowa Izba Radców Prawnych w Toruniu, nr wpisu Tr-1138. Treść ma charakter informacyjny i nie stanowi porady prawnej: każda sprawa o nieautoryzowaną transakcję wymaga indywidualnej analizy.
Napisz, co się stało i jakie dokumenty masz: potwierdzenia transakcji, korespondencję z bankiem, zgłoszenie na policję. Ocenię Twoją sytuację i możliwe kroki.
tel. +48 667 016 386 • biuro@kolkowski.pl • ul. Piekary 33, II piętro, 87-100 Toruń