Dostałeś propozycję ugody?
Sprawdź, czy warto ją podpisać.
Zanim podpiszesz ugodę z bankiem, warto wiedzieć, ile możesz zyskać lub stracić w porównaniu z drogą sądową. Audyt ugody to niezależna, bezstronna ocena propozycji banku, zanim podejmiesz nieodwracalną decyzję. Każdą ugodę oceniam indywidualnie.
Ugoda jest co do zasady nieodwracalna. Zwykle jest czas na rzetelną decyzję, nie warto podpisywać pod presją.
Dlaczego nie warto podpisywać w ciemno.
Ugoda z bankiem jest co do zasady nieodwracalna, a jej podpisanie zwykle wiąże się ze zrzeczeniem się dalszych roszczeń. Bank proponuje warunki, które są korzystne przede wszystkim dla banku, co jest zrozumiałe, ale oznacza, że drugą stronę tego rachunku trzeba policzyć samodzielnie.
Nie chodzi o to, by ugodę z góry odrzucać. Chodzi o to, byś podejmował decyzję świadomie, znając liczby.
Co sprawdza audyt.
Ugoda.
Co realnie oznacza propozycja banku: nowe saldo, przewalutowanie, umorzenie części długu, koszty.
Droga sądowa.
Co mogłoby oznaczać unieważnienie umowy, wraz z orientacyjnym rozliczeniem, czasem trwania i ryzykami.
Zestawienie.
Pisemna analiza porównawcza korzyści, kosztów i ryzyk każdej z dróg, wraz z rekomendacją i jej omówieniem.
Jak rozlicza się sprawę po unieważnieniu.
Aby ocenić ugodę, trzeba wiedzieć, co jest alternatywą. Po unieważnieniu umowy strony rozliczają się według teorii dwóch kondykcji (uchwała składu siedmiu sędziów Sądu Najwyższego z 7 maja 2021 r., III CZP 6/21, mająca moc zasady prawnej): bank zwraca wszystkie wpłacone raty i koszty, a konsument zwraca wypłacony kapitał (art. 410 § 1 w związku z art. 405 Kodeksu cywilnego). Realną korzyścią jest różnica między tymi kwotami. To punkt odniesienia dla oceny, czy ugoda jest dla Ciebie opłacalna.
Kiedy ugoda bywa korzystna, a kiedy nie.
Ugoda bywa rozsądna, gdy zależy Ci na szybkim zamknięciu sprawy, wolisz uniknąć ryzyka procesu lub warunki są zbliżone do możliwego wyniku sądowego. Bywa niekorzystna, gdy na przykład bank proponuje, że po ugodzie Twój kredyt nadal nie będzie spłacony, a po wyroku nie trzeba byłoby go spłacać i jeszcze bank musiałby zwrócić Ci pieniądze.
Nie przesądzam z góry, że ugoda jest zła ani że proces jest zawsze lepszy. Audyt pokazuje obie strony, a decyzja należy do Ciebie.
Dlaczego ja.
Audyt wykonuje radca prawny z doświadczeniem w sprawach frankowych: sto spraw frankowych, każda wygrana (ponad 50 prawomocnych wyroków, ponad 50 wyroków I instancji w apelacji). Audyt jest jednak niezależny: jego celem jest Twoja świadoma decyzja, a nie sprzedaż pozwu. Więcej o moim doświadczeniu przeczytasz na stronie O mnie.
Informacje o wynikach dotyczą spraw zakończonych i nie stanowią zapewnienia o wyniku Twojej sprawy.
Ile to kosztuje.
Audyt ugody.
Brutto, jednorazowo. Pisemna analiza porównawcza z rekomendacją i omówieniem.
Po audycie.
Jeżeli zdecydujesz się prowadzić sprawę, przechodzimy do właściwego pakietu (szczegóły na stronach Sprawy frankowe i Spłacony kredyt frankowy).
Decyzja.
Audyt jest niezależny, nie zobowiązuje do prowadzenia sprawy w mojej kancelarii.
Warunki ustalamy jasno, na piśmie, przed rozpoczęciem współpracy.
Może Cię też dotyczyć.
Sprawy frankowe. Kredyt we frankach? Zobacz, jak prowadzę sprawy frankowe.
Spłacony kredyt frankowy. Kredyt we frankach już spłacony? Zobacz, jak wygląda taka sprawa.
Spór z bankiem. Od czego zacząć. Pierwszy spór z bankiem? Zobacz, od czego zacząć.
Najczęstsze pytania.
To niezależna, płatna ocena propozycji ugody, którą złożył Ci bank, wykonana zanim ją podpiszesz. Pokazuje, co realnie oznacza ugoda i jak wypada w porównaniu z drogą sądową.
615 zł brutto, jednorazowo.
Pisemną analizę porównawczą (ugoda kontra postępowanie sądowe) wraz z rekomendacją oraz jej omówienie.
To zależy od warunków propozycji i treści Twojej umowy – właśnie to ocenia audyt, bez z góry przyjętych założeń.
Czasem tak, czasem nie. Audyt pokazuje porównanie obu scenariuszy dla Twojej sprawy, bez gwarancji wyniku.
Zwykle jest czas na rzetelną decyzję. Nie warto podpisywać pod presją, bo ugoda jest co do zasady nieodwracalna.
Ocena możliwości jest wtedy trudniejsza, ale w niektórych sytuacjach warto ją przeprowadzić. Analizuję to indywidualnie.
Nie. Audyt jest niezależny, a decyzja co do dalszych kroków należy wyłącznie do Ciebie.
Po unieważnieniu umowy bank co do zasady zwraca wszystkie wpłacone raty i koszty, a Ty zwracasz otrzymany kapitał (teoria dwóch kondykcji, uchwała SN III CZP 6/21). Korzyścią jest różnica między tymi kwotami – i to porównujemy z propozycją ugody.
Propozycji ugody od banku, umowy kredytu oraz zaświadczenia o historii spłat.
Wystarczy formularz lub telefon. Po przesłaniu dokumentów przygotowuję audyt i omawiam z Tobą wynik.
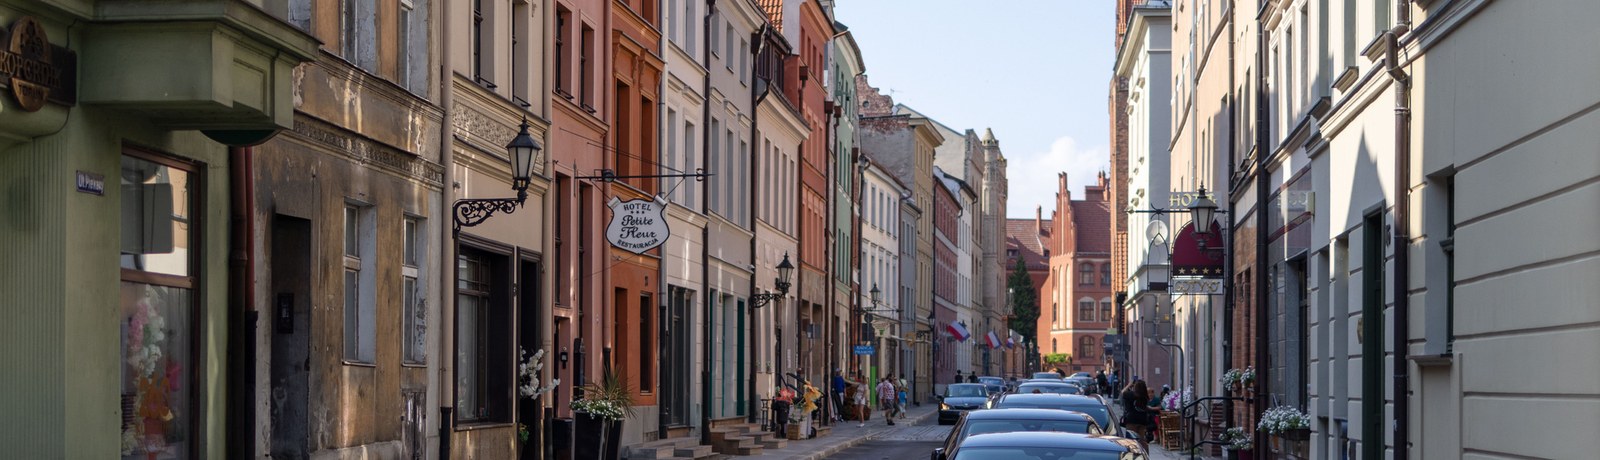
Ulica Piekary w Toruniu. Kancelaria mieści się pod numerem 33, na II piętrze.
Autor: Alan Kolkowski, radca prawny, Okręgowa Izba Radców Prawnych w Toruniu, nr wpisu Tr-1138. Treść ma charakter informacyjny i nie stanowi porady prawnej: każda umowa i każda ugoda wymaga indywidualnej analizy.
Zamów audyt ugody.
Prześlij propozycję ugody i umowę kredytu, a ja przygotuję niezależne porównanie i rekomendację.
tel. +48 667 016 386 • biuro@kolkowski.pl • ul. Piekary 33, II piętro, 87-100 Toruń