Kredyt w euro.
Ten sam mechanizm co przy frankach.
Kredyt powiązany z euro można podważać na tej samej zasadzie co kredyt we frankach. Jeśli Twoja umowa kredytu indeksowanego lub denominowanego do euro zawiera niedozwolone klauzule przeliczeniowe, możesz dochodzić jej nieważności i rozliczenia z bankiem. Każdą umowę oceniam indywidualnie.
Uwaga na różnicę proceduralną: ustawa frankowa z 2026 r. nie obejmuje kredytów w euro, więc wstrzymanie rat wymaga tu wniosku o zabezpieczenie.
spraw frankowych
wygranych spraw
skuteczności w sprawach EUR
Dane dotyczą spraw zakończonych i nie stanowią zapewnienia o wyniku przyszłej sprawy.
Kredyt w euro to też kredyt walutowy.
O „frankach” mówi się najczęściej, dlatego wiele osób z kredytem w euro zakłada, że ich sytuacja się nie liczy. To nieporozumienie. Przepisy o klauzulach niedozwolonych i orzecznictwo dotyczą kredytów indeksowanych lub denominowanych do waluty obcej, a więc obejmują także kredyty powiązane z euro.
Uchwała pełnego składu Izby Cywilnej Sądu Najwyższego z 25 kwietnia 2024 r. (III CZP 25/22) wprost odnosi się do sposobu określania „kursu waluty obcej” w umowach kredytu indeksowanego lub denominowanego, nie tylko do franka.
Skąd biorą się roszczenia.
Mechanizm jest taki sam jak przy kredytach frankowych. Jeżeli umowa pozwalała bankowi przeliczać kredyt po kursie ustalanym jednostronnie w jego tabeli, takie postanowienia mogą być niedozwolone (art. 385¹ Kodeksu cywilnego) i nie wiązać konsumenta.
Jeżeli bez nich umowa nie może być wykonywana, jest nieważna, a strony rozliczają się na podstawie przepisów o świadczeniu nienależnym (art. 410 § 1 w związku z art. 405 Kodeksu cywilnego). Kierunek ten potwierdził Trybunał Sprawiedliwości UE w wyroku z 3 października 2019 r. (C-260/18, sprawa Dziubak) oraz Sąd Najwyższy.
Czym różni się sprawa o kredyt w euro od frankowej.
Podstawa prawna jest ta sama: chodzi o te same klauzule przeliczeniowe i te same skutki ich abuzywności. Różnice mają charakter praktyczny: kredytów w euro było na rynku mniej, więc temat jest rzadziej opisywany, a spraw w sądach jest mniej niż frankowych. Nie zmienia to jednak istoty roszczenia.
Jest natomiast jedna różnica proceduralna, o której trzeba wiedzieć: ustawa frankowa z 2026 roku nie obejmuje kredytów w euro. Ustawa z 29 maja 2026 r. (Dz.U. 2026 poz. 985), obowiązująca od 7 sierpnia 2026 r., dotyczy wyłącznie umów denominowanych lub indeksowanych do franka szwajcarskiego. Przy kredycie w euro wstrzymanie spłaty rat nie następuje automatycznie z chwilą doręczenia pozwu. Konieczny jest wniosek o zabezpieczenie, rozpoznawany przez sąd na dotychczasowych zasadach (art. 730 i 755 Kodeksu postępowania cywilnego). Sama podstawa roszczenia, czyli abuzywność klauzul przeliczeniowych, pozostaje identyczna.
Czynny czy spłacony kredyt w euro?
Jeżeli wciąż spłacasz kredyt, sąd może wstrzymać spłatę rat na czas procesu (wniosek o zabezpieczenie). Jeżeli kredyt już spłaciłeś, kluczowa jest kwestia przedawnienia: termin co do zasady biegnie od chwili, w której dowiedziałeś się o wadliwości umowy, a nie od dnia ostatniej raty.
Szczegóły wspólne dla obu sytuacji znajdziesz na stronach Sprawy frankowe (kredyt czynny) oraz Spłacony kredyt frankowy (kredyt spłacony).
Ile możesz odzyskać.
Po unieważnieniu umowy bank co do zasady zwraca wszystkie wpłacone raty i pobrane koszty, a Ty zwracasz otrzymany kapitał (teoria dwóch kondykcji, potwierdzona w uchwale składu siedmiu sędziów Sądu Najwyższego z 7 maja 2021 r., III CZP 6/21, mającej moc zasady prawnej). Twój realny zysk to różnica między tymi kwotami. Możliwe jest też wzajemne potrącenie roszczeń. To orientacyjny obraz, a nie obietnica konkretnej kwoty.
Jak prowadzę sprawę.
Bezpłatna analiza umowy.
Oceniam, czy umowa zawiera klauzule niedozwolone i jak wygląda potencjalne rozliczenie.
Dokumenty.
Pomagam skompletować umowę, aneksy i zaświadczenie o spłatach.
Pozew i postępowanie.
Prowadzę sprawę w I instancji, a w razie potrzeby w apelacji.
Wstrzymanie rat.
Przy kredycie czynnym składam wniosek o wstrzymanie spłaty rat.
Rozliczenie.
Po prawomocnym wyroku następuje rozliczenie z bankiem.
Sprawę prowadzę osobiście. Zwykle wystarczy jedna rozprawa, a bywa, że sąd rozpoznaje sprawę na posiedzeniu niejawnym i Twoja obecność nie jest potrzebna. O przebiegu informuję z wyprzedzeniem.
Moje doświadczenie.
Prowadzę sprawy o kredyty walutowe: frankowe (CHF) i w euro. Sto spraw frankowych, każda wygrana: ponad 50 prawomocnych wyroków oraz ponad 50 wyroków I instancji, będących obecnie na etapie apelacji. Sprawy o kredyty w euro również prowadzę z dotychczas stuprocentową skutecznością, zarówno w I instancji, jak i prawomocnie.
Jestem radcą prawnym wpisanym na listę Okręgowej Izby Radców Prawnych w Toruniu (nr wpisu Tr-1138). Więcej przeczytasz na stronie O mnie.
Informacje o wynikach dotyczą spraw zakończonych i nie stanowią zapewnienia o wyniku Twojej sprawy. Każda sprawa jest inna i wymaga indywidualnej oceny.
Ile to kosztuje.
Analiza umowy.
Bez zobowiązań, z oceną umowy i widełkami rozliczenia.
Wpłata wstępna.
Brutto. Przy wartości sporu powyżej 200 000 zł: 10 800 zł.
Premia od wyniku.
Brutto, od kwoty zasądzonej od banku wraz z odsetkami.
Podstawą premii od wyniku jest kwota zasądzona od banku wraz z odsetkami, a jeżeli sprawa kończy się ugodą, kwota roszczenia objętego ugodą. Wszystkie warunki ustalamy jasno, na piśmie, przed rozpoczęciem sprawy.
Może Cię też dotyczyć.
Sprawy frankowe. Kredyt we frankach? Zobacz, jak prowadzę sprawy frankowe.
Spłacony kredyt frankowy. Kredyt we frankach już spłacony? Zobacz, jak wygląda taka sprawa.
Najczęstsze pytania.
Tak. Jeżeli umowa zawiera niedozwolone klauzule przeliczeniowe, mechanizm jest analogiczny do spraw frankowych. Przepisy o klauzulach abuzywnych dotyczą kredytów powiązanych z walutą obcą, a więc także euro. Każdą umowę oceniam indywidualnie.
Podstawa prawna jest ta sama. Różnice mają charakter praktyczny: kredytów w euro było mniej, więc temat jest rzadziej opisywany, a spraw w sądach jest mniej. Istota roszczenia pozostaje jednak taka sama.
Tak, prowadzę sprawy o kredyty w euro i dotychczas kończą się one wygranymi – zarówno w I instancji, jak i prawomocnie. Orzecznictwo dotyczące klauzul abuzywnych obejmuje kredyty walutowe, w tym powiązane z euro.
Oba typy umów bada się pod kątem tych samych klauzul przeliczeniowych. Który wariant dotyczy Twojej umowy i jakie ma to znaczenie, ustalam podczas analizy.
Po unieważnieniu umowy bank co do zasady zwraca wszystkie wpłacone raty i koszty, a Ty zwracasz otrzymany kapitał. Twój realny zysk to różnica między tymi kwotami. To orientacyjny obraz, a nie gwarancja.
Tak, jeżeli sąd udzieli zabezpieczenia i wstrzyma spłatę rat na czas procesu. Zależy to od okoliczności sprawy. Uwaga: ustawa frankowa z 2026 r., która przy kredytach w CHF wstrzymuje raty automatycznie z chwilą doręczenia pozwu, nie obejmuje kredytów w euro. Tutaj wniosek o zabezpieczenie nadal jest potrzebny.
Tak. Spłata nie wygasza roszczeń. Kluczowa jest wtedy kwestia przedawnienia, którego termin co do zasady biegnie od chwili, gdy dowiedziałeś się o wadliwości umowy, a nie od dnia ostatniej raty.
Orientacyjnie od 12 do 36 miesięcy, niekiedy dłużej. Czas zależy od sądu, banku oraz tego, czy bank wnosi apelację.
Zwykle wystarczy jedna rozprawa, a bywa, że sąd rozpoznaje sprawę na posiedzeniu niejawnym i Twoja obecność nie jest potrzebna. O przebiegu informuję z wyprzedzeniem.
Analiza umowy jest bezpłatna. Wpłata wstępna wynosi 7 257 zł brutto (przy wartości przedmiotu sporu powyżej 200 000 zł – 10 800 zł brutto), a premia od wyniku to 8% brutto od kwoty zasądzonej od banku wraz z odsetkami.
Najważniejsze są: umowa kredytu, aneksy oraz zaświadczenie banku o historii spłat. Jeżeli czegoś brakuje, pomagam uzyskać dokumenty z banku.
Wystarczy formularz lub telefon. Po przesłaniu umowy wykonuję bezpłatną analizę i omawiam z Tobą możliwe kroki.
Tak. Obsługuję klientów zdalnie, a sprawa toczy się przed sądem właściwym dla danej sprawy.
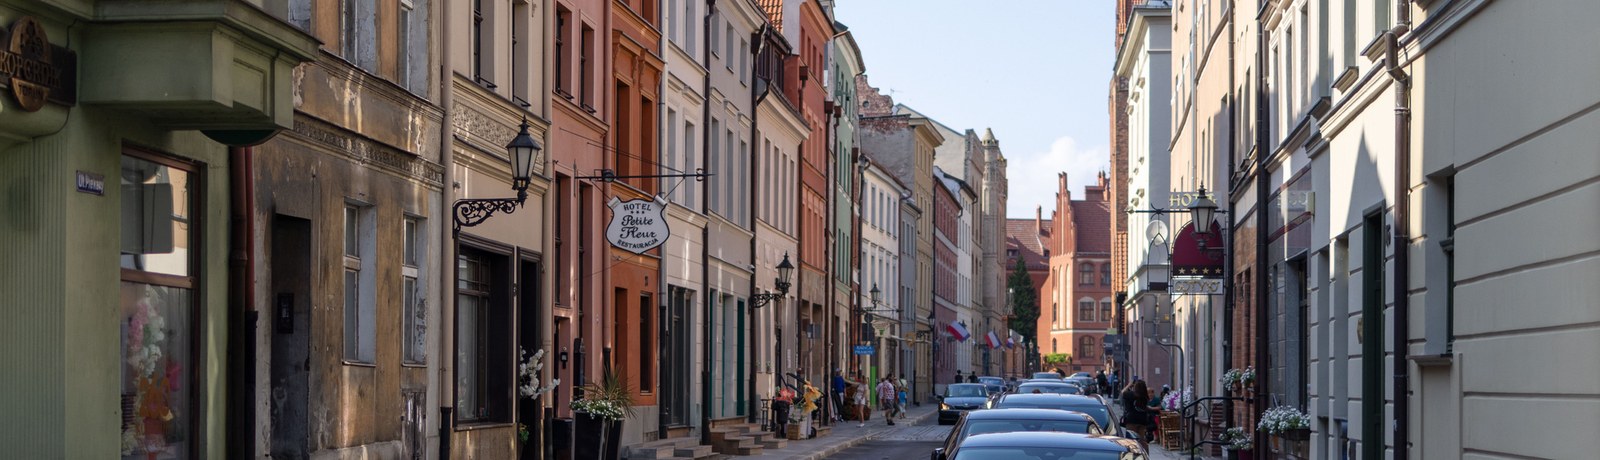
Ulica Piekary w Toruniu. Kancelaria mieści się pod numerem 33, na II piętrze.
Autor: Alan Kolkowski, radca prawny, Okręgowa Izba Radców Prawnych w Toruniu, nr wpisu Tr-1138. Treść ma charakter informacyjny i nie stanowi porady prawnej.
Zamów bezpłatną analizę umowy.
Prześlij umowę i podstawowe informacje, a ja ocenię, czy Twój kredyt w euro kwalifikuje się do pozwu. Analiza jest bezpłatna i niezobowiązująca.
tel. +48 667 016 386 • biuro@kolkowski.pl • ul. Piekary 33, II piętro, 87-100 Toruń